Domain zeiterfassungsuhren.de kaufen?
Wir ziehen mit dem Projekt
zeiterfassungsuhren.de um.
Sind Sie am Kauf der Domain
zeiterfassungsuhren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zeiterfassungsuhren.de kaufen?
Wie funktioniert ein Hypothekendarlehen?
Wie funktioniert ein Hypothekendarlehen? **
Was ist ein Hypothekendarlehen?
Ein Hypothekendarlehen ist eine Art von Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Dies bedeutet, dass der Kreditnehmer die Immobilie als Sicherheit für das Darlehen verwendet und im Falle von Zahlungsausfällen das Risiko eingeht, die Immobilie zu verlieren. Hypothekendarlehen werden häufig für den Kauf von Immobilien verwendet und haben in der Regel eine Laufzeit von mehreren Jahren. Die Höhe des Darlehens wird in der Regel basierend auf dem Wert der Immobilie und der Bonität des Kreditnehmers festgelegt. Die Zinsen für Hypothekendarlehen können fest oder variabel sein, je nach Vereinbarung zwischen Kreditgeber und Kreditnehmer. **
Ähnliche Suchbegriffe für Hypothekendarlehen
Top-Angebote
Produkte zum Begriff Hypothekendarlehen:
-
Was kostet ein Hypothekendarlehen?
Ein Hypothekendarlehen ist eine Art von Kredit, der verwendet wird, um den Kauf einer Immobilie zu finanzieren. Die Kosten eines Hypothekendarlehens können je nach Kreditgeber, Kreditbetrag, Zinssatz, Laufzeit und anderen Faktoren variieren. Zu den typischen Kosten eines Hypothekendarlehens gehören Zinsen, Gebühren für die Kreditvergabe, Schätzkosten, Versicherungen und eventuell auch Strafzahlungen bei vorzeitiger Rückzahlung. Es ist wichtig, verschiedene Angebote zu vergleichen und alle Kosten sorgfältig zu prüfen, um das beste Angebot für Ihre individuelle Situation zu finden. Was kostet ein Hypothekendarlehen? **
-
Wie teuer ist ein Hypothekendarlehen?
Ein Hypothekendarlehen kann je nach verschiedenen Faktoren wie Kreditwürdigkeit, Höhe des Darlehens, Laufzeit und Zinssatz variieren. Die Zinssätze für Hypothekendarlehen können sich regelmäßig ändern und hängen oft von der aktuellen wirtschaftlichen Lage ab. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten einzuholen, um die besten Konditionen zu erhalten. Zudem können auch zusätzliche Kosten wie Bearbeitungsgebühren, Versicherungen und Notarkosten anfallen, die den Gesamtpreis des Hypothekendarlehens beeinflussen. Es ist wichtig, sich gründlich über alle Kosten und Bedingungen zu informieren, bevor man sich für ein Hypothekendarlehen entscheidet. **
-
Wie hoch sind Zinsen für Hypothekendarlehen?
Die Höhe der Zinsen für Hypothekendarlehen hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). Generell liegen die Zinssätze für Hypothekendarlehen derzeit auf einem historisch niedrigen Niveau. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten zu vergleichen, um das beste Angebot zu finden. Eine individuelle Beratung durch einen Finanzexperten kann ebenfalls hilfreich sein, um die passende Finanzierungslösung zu finden. **
-
Kann ein Hypothekendarlehen vorzeitig gekündigt werden?
Kann ein Hypothekendarlehen vorzeitig gekündigt werden? Ja, in der Regel ist es möglich, ein Hypothekendarlehen vorzeitig zu kündigen. Dies kann jedoch mit bestimmten Kosten verbunden sein, wie z.B. Vorfälligkeitsentschädigungen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um herauszufinden, ob und unter welchen Bedingungen eine vorzeitige Kündigung möglich ist. In einigen Fällen kann es auch sinnvoll sein, mit der Bank über alternative Lösungen zu verhandeln, um die Belastung durch die Vorfälligkeitsentschädigung zu minimieren. Es empfiehlt sich, sich vor einer vorzeitigen Kündigung von einem Experten beraten zu lassen, um die besten Optionen zu prüfen. **
Wie hoch sind die Zinsen für Hypothekendarlehen?
Wie hoch die Zinsen für Hypothekendarlehen sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Darlehens. Generell können die Zinsen für Hypothekendarlehen je nach Anbieter und Vertragsbedingungen variieren. Es ist daher ratsam, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Eine gute Bonität und ein hoher Eigenkapitalanteil können dazu beitragen, niedrigere Zinsen zu erhalten. Es empfiehlt sich, sich bei verschiedenen Banken und Finanzinstituten zu informieren, um die aktuellen Zinssätze für Hypothekendarlehen zu erfahren. **
Wie können Hypothekendarlehen zur Finanzierung eines Eigenheims genutzt werden? Welche Voraussetzungen müssen erfüllt sein, um ein Hypothekendarlehen zu erhalten?
Hypothekendarlehen werden genutzt, um den Kauf oder Bau eines Eigenheims zu finanzieren. Um ein Hypothekendarlehen zu erhalten, müssen Kreditnehmer in der Regel ein regelmäßiges Einkommen nachweisen, eine gute Bonität haben und eine angemessene Eigenkapitalquote vorweisen. Zudem wird die Immobilie als Sicherheit für das Darlehen verwendet. **
Top-Angebote
Produkte zum Begriff Hypothekendarlehen:
-
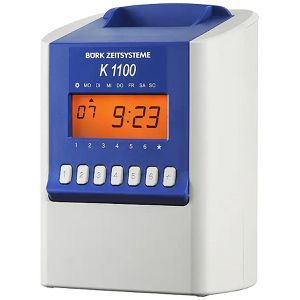
Bürk Zeiterfassungssystem K 1100, Stempeluhr, LC-DisplayBeleuchtetes Display mit Uhrzeit-, Datum- und Wochenanzeige 6 verschiedene Druckformate einstellbar Beleuchtete aktive Druckspalte 3 Abrechnungsperioden einstellbar - monatlich, wöchentlich, 2-wöchentlich Automatischer Stempelkarteneinzug und -auszug sowie Sommer- und Winterzeitumschaltung Kennzeichnung bei Kernzeitverletzung und bei Nutzung der Übernachtfunktion Frei programmierbare Signaleinrichtung sowie potentialfreier Relais-Kontakt Passwortschutz einstellbar 3 Jahre Datensicherung bei Stromausfall Hochschlagfestes Kunststoffgehäuse mit Schloss Garantie: 4 Jahre Herstellergarantie Maße: 244 x 175 x 132 mm (HxBxT) Merkmale: An-/Abmeldung: Stempelkarte Datenübertragung: Stempelkarte374,85 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Hypothekendarlehen?
Wie funktioniert ein Hypothekendarlehen? **
-
Was ist ein Hypothekendarlehen?
Ein Hypothekendarlehen ist eine Art von Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Dies bedeutet, dass der Kreditnehmer die Immobilie als Sicherheit für das Darlehen verwendet und im Falle von Zahlungsausfällen das Risiko eingeht, die Immobilie zu verlieren. Hypothekendarlehen werden häufig für den Kauf von Immobilien verwendet und haben in der Regel eine Laufzeit von mehreren Jahren. Die Höhe des Darlehens wird in der Regel basierend auf dem Wert der Immobilie und der Bonität des Kreditnehmers festgelegt. Die Zinsen für Hypothekendarlehen können fest oder variabel sein, je nach Vereinbarung zwischen Kreditgeber und Kreditnehmer. **
-
Was kostet ein Hypothekendarlehen?
Ein Hypothekendarlehen ist eine Art von Kredit, der verwendet wird, um den Kauf einer Immobilie zu finanzieren. Die Kosten eines Hypothekendarlehens können je nach Kreditgeber, Kreditbetrag, Zinssatz, Laufzeit und anderen Faktoren variieren. Zu den typischen Kosten eines Hypothekendarlehens gehören Zinsen, Gebühren für die Kreditvergabe, Schätzkosten, Versicherungen und eventuell auch Strafzahlungen bei vorzeitiger Rückzahlung. Es ist wichtig, verschiedene Angebote zu vergleichen und alle Kosten sorgfältig zu prüfen, um das beste Angebot für Ihre individuelle Situation zu finden. Was kostet ein Hypothekendarlehen? **
-
Wie teuer ist ein Hypothekendarlehen?
Ein Hypothekendarlehen kann je nach verschiedenen Faktoren wie Kreditwürdigkeit, Höhe des Darlehens, Laufzeit und Zinssatz variieren. Die Zinssätze für Hypothekendarlehen können sich regelmäßig ändern und hängen oft von der aktuellen wirtschaftlichen Lage ab. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten einzuholen, um die besten Konditionen zu erhalten. Zudem können auch zusätzliche Kosten wie Bearbeitungsgebühren, Versicherungen und Notarkosten anfallen, die den Gesamtpreis des Hypothekendarlehens beeinflussen. Es ist wichtig, sich gründlich über alle Kosten und Bedingungen zu informieren, bevor man sich für ein Hypothekendarlehen entscheidet. **
Ähnliche Suchbegriffe für Hypothekendarlehen
-
Brendt, Dieter: Zeitmanagement für BauleitendeZeitmanagement für Bauleitende , Mittel und Wege der Zeitplanung und Selbstorganisation - Zeitgewinn durch Führungstechniken - Stressbewältigung , Pkw-Anhänger Ersatzteile > Spezielle Fahrzeug-Teile , Auflage: 6., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 201909, Produktform: Kartoniert, Titel der Reihe: Kontakt & Studium#610#, Autoren: Brendt, Dieter, Auflage: 19006, Auflage/Ausgabe: 6., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 160, Keyword: Bauleiter; Stres; Zeitmanagement, Fachschema: Bau / Bauberufe~Bauberuf~Hilfe / Lebenshilfe~Lebenshilfe~Management / Zeitmanagement~Manager / Zeitmanagement~Minuten-Manager~Zeitmanagement~Business / Management~Management~Bauberuf / Bauingenieur~Bauingenieur~Ingenieur / Bauingenieur~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen~Selbsthilfe und Persönlichkeitsentwicklung, Thema: Verstehen, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Management und Managementtechniken, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: expert verlag, Verlag: expert verlag, Verlag: expert verlag ein Imprint von Narr Francke Attempto Verlag, Länge: 216, Breite: 151, Höhe: 13, Gewicht: 272, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783816933700 9783816931256 9783816928461 9783816927082 9783816921653, eBook EAN: 9783816984771, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 16881329,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hahn, Claudia M.: Flexible ArbeitszeitFlexible Arbeitszeit , Zum Werk Mobile Arbeitswelten und die Digitalisierung des globalisierten Wettbewerbs zwingen Arbeitsgeberinnen und Arbeitgeber, hochflexibel auf Schwankungen zu reagieren. Gleichzeitig wird die Zeiterfassung Pflicht und greift regulierend ein. Flexible Arbeitszeitgestaltungen können nicht nur wirtschaftlichen Anforderungen der Arbeitgeberinnen und Arbeitgeber dienen, sondern auch den Wünschen der Arbeitnehmerinnen und Arbeitnehmer nach mehr Autonomie bei der Gestaltung ihrer individuellen Arbeitszeit gerecht werden. Passgenaue Arbeitszeitsysteme können die individuellen Wünsche der Beschäftigten und die betrieblichen Belange in Einklang bringen. Damit dies gelingt, werden in diesem Werk alle relevanten Gestaltungen vorgestellt und konkrete Umsetzungshinweise formuliert. Vorteile auf einen Blick Gesamtdarstellung der Flexibilisierungsmöglichkeiten Einbeziehung der Besonderheiten im öffentlichen Dienst Formulierungsvorschläge für Arbeitsverträge, Betriebsvereinbarungen und Tarifverträge Zur Neuauflage Neben der Einarbeitung neuer Rechtsprechung und der Überarbeitung der Muster ist die aktuell anstehende Pflicht zur Zeiterfassung aufgenommen worden. Neben der Darstellung des individualvertraglichen Rahmens (nebst ArbeitszeitG, TzBfG, AGB-Kontrolle) werden die tarifvertraglichen und betriebsverfassungsrechtlichen Regelungsmöglichkeiten behandelt. An flexiblen Arbeitszeitsystemen werden behandelt: Arbeitszeit mit variabler Vergütung, Arbeit auf Abruf, Bandbreitenregelungen, Mehrarbeit, Kurzarbeit, Cafeteria-Systeme, Jahresarbeitszeitvertrag, Blockarbeit, Freischichtsysteme, Arbeitsplatzteilung, qualifizierte Teilzeit, selbststeuernde Arbeitszeiten, mobile Arbeit, Telearbeit und Homeoffice. Zielgruppe Für die Anwaltschaft mit Tätigkeitsgebiet Arbeitsrecht, Personalverantwortliche in Unternehmen, Arbeitnehmervertretungen, Verbände und Gerichte. , Warnleuchten > Zusatzbeleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20240620, Produktform: Kartoniert, Autoren: Hahn, Claudia M., Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 282, Keyword: Abrufarbeit; Arbeitsplatzteilung; Arbeitszeitflexibilisierung; Gleitzeit; Homeoffice; Jahresarbeitszeit; Kurzarbeit; Mehrarbeit; Telearbeit; mobile Arbeit; variable Arbeitszeit, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitszeit / Flexible Arbeitszeit~Flexible Arbeitszeit, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Seitenanzahl: XVII, Seitenanzahl: 265, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 282 Blätter, Länge: 223, Breite: 141, Höhe: 23, Gewicht: 420, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind Zinsen für Hypothekendarlehen?
Die Höhe der Zinsen für Hypothekendarlehen hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). Generell liegen die Zinssätze für Hypothekendarlehen derzeit auf einem historisch niedrigen Niveau. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten zu vergleichen, um das beste Angebot zu finden. Eine individuelle Beratung durch einen Finanzexperten kann ebenfalls hilfreich sein, um die passende Finanzierungslösung zu finden. **
-
Kann ein Hypothekendarlehen vorzeitig gekündigt werden?
Kann ein Hypothekendarlehen vorzeitig gekündigt werden? Ja, in der Regel ist es möglich, ein Hypothekendarlehen vorzeitig zu kündigen. Dies kann jedoch mit bestimmten Kosten verbunden sein, wie z.B. Vorfälligkeitsentschädigungen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um herauszufinden, ob und unter welchen Bedingungen eine vorzeitige Kündigung möglich ist. In einigen Fällen kann es auch sinnvoll sein, mit der Bank über alternative Lösungen zu verhandeln, um die Belastung durch die Vorfälligkeitsentschädigung zu minimieren. Es empfiehlt sich, sich vor einer vorzeitigen Kündigung von einem Experten beraten zu lassen, um die besten Optionen zu prüfen. **
-
Wie hoch sind die Zinsen für Hypothekendarlehen?
Wie hoch die Zinsen für Hypothekendarlehen sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Darlehens. Generell können die Zinsen für Hypothekendarlehen je nach Anbieter und Vertragsbedingungen variieren. Es ist daher ratsam, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Eine gute Bonität und ein hoher Eigenkapitalanteil können dazu beitragen, niedrigere Zinsen zu erhalten. Es empfiehlt sich, sich bei verschiedenen Banken und Finanzinstituten zu informieren, um die aktuellen Zinssätze für Hypothekendarlehen zu erfahren. **
-
Wie können Hypothekendarlehen zur Finanzierung eines Eigenheims genutzt werden? Welche Voraussetzungen müssen erfüllt sein, um ein Hypothekendarlehen zu erhalten?
Hypothekendarlehen werden genutzt, um den Kauf oder Bau eines Eigenheims zu finanzieren. Um ein Hypothekendarlehen zu erhalten, müssen Kreditnehmer in der Regel ein regelmäßiges Einkommen nachweisen, eine gute Bonität haben und eine angemessene Eigenkapitalquote vorweisen. Zudem wird die Immobilie als Sicherheit für das Darlehen verwendet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.