Domain zeiterfassungsuhren.de kaufen?
Wir ziehen mit dem Projekt
zeiterfassungsuhren.de um.
Sind Sie am Kauf der Domain
zeiterfassungsuhren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zeiterfassungsuhren.de kaufen?
Was bedeutet die Grundschuld?
Die Grundschuld ist eine Art von Sicherheit, die ein Kreditgeber in Form einer Hypothek auf eine Immobilie erhält. Sie dient dazu, dass der Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zwangsversteigern lassen kann, um sein Geld zurückzuerhalten. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist also unabhängig vom eigentlichen Kreditvertrag. In Deutschland wird die Grundschuld im Grundbuch eingetragen, um die Rechte des Kreditgebers zu sichern. **
Wer löscht die Grundschuld?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht durch den Kreditnehmer oder die Kreditnehmerin, meist in Zusammenarbeit mit dem Kreditinstitut. Nachdem die letzte Rate des Darlehens beglichen wurde, wird die Löschung der Grundschuld beim zuständigen Grundbuchamt beantragt. Dort wird geprüft, ob alle Voraussetzungen für die Löschung erfüllt sind, und die Grundschuld wird aus dem Grundbuch gelöscht. Wer letztendlich die Löschung der Grundschuld veranlasst, hängt also davon ab, wer das Darlehen aufgenommen hat und wer für die Rückzahlung verantwortlich ist. **
Ähnliche Suchbegriffe für Grundschuld
Top-Angebote
Produkte zum Begriff Grundschuld:

-
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **
-
Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **
-
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **
-
Was ist die Grundschuld?
Die Grundschuld ist eine Form der Sicherheit, die von Kreditgebern wie Banken verwendet wird, um sich bei der Vergabe von Immobilienkrediten abzusichern. Sie wird in das Grundbuch eingetragen und dient als Pfandrecht für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Im Falle einer Zwangsvollstreckung kann die Bank die Immobilie verkaufen, um ihre Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist somit unabhängig vom Kreditverhältnis und kann auch für weitere Kredite genutzt werden. **
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Grundschuld:
-
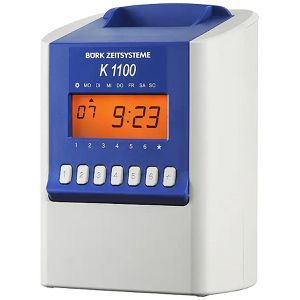
Bürk Zeiterfassungssystem K 1100, Stempeluhr, LC-DisplayBeleuchtetes Display mit Uhrzeit-, Datum- und Wochenanzeige 6 verschiedene Druckformate einstellbar Beleuchtete aktive Druckspalte 3 Abrechnungsperioden einstellbar - monatlich, wöchentlich, 2-wöchentlich Automatischer Stempelkarteneinzug und -auszug sowie Sommer- und Winterzeitumschaltung Kennzeichnung bei Kernzeitverletzung und bei Nutzung der Übernachtfunktion Frei programmierbare Signaleinrichtung sowie potentialfreier Relais-Kontakt Passwortschutz einstellbar 3 Jahre Datensicherung bei Stromausfall Hochschlagfestes Kunststoffgehäuse mit Schloss Garantie: 4 Jahre Herstellergarantie Maße: 244 x 175 x 132 mm (HxBxT) Merkmale: An-/Abmeldung: Stempelkarte Datenübertragung: Stempelkarte374,85 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet die Grundschuld?
Die Grundschuld ist eine Art von Sicherheit, die ein Kreditgeber in Form einer Hypothek auf eine Immobilie erhält. Sie dient dazu, dass der Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zwangsversteigern lassen kann, um sein Geld zurückzuerhalten. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist also unabhängig vom eigentlichen Kreditvertrag. In Deutschland wird die Grundschuld im Grundbuch eingetragen, um die Rechte des Kreditgebers zu sichern. **
-
Wer löscht die Grundschuld?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht durch den Kreditnehmer oder die Kreditnehmerin, meist in Zusammenarbeit mit dem Kreditinstitut. Nachdem die letzte Rate des Darlehens beglichen wurde, wird die Löschung der Grundschuld beim zuständigen Grundbuchamt beantragt. Dort wird geprüft, ob alle Voraussetzungen für die Löschung erfüllt sind, und die Grundschuld wird aus dem Grundbuch gelöscht. Wer letztendlich die Löschung der Grundschuld veranlasst, hängt also davon ab, wer das Darlehen aufgenommen hat und wer für die Rückzahlung verantwortlich ist. **
-
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **
-
Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **
Ähnliche Suchbegriffe für Grundschuld
-
Brendt, Dieter: Zeitmanagement für BauleitendeZeitmanagement für Bauleitende , Mittel und Wege der Zeitplanung und Selbstorganisation - Zeitgewinn durch Führungstechniken - Stressbewältigung , Pkw-Anhänger Ersatzteile > Spezielle Fahrzeug-Teile , Auflage: 6., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 201909, Produktform: Kartoniert, Titel der Reihe: Kontakt & Studium#610#, Autoren: Brendt, Dieter, Auflage: 19006, Auflage/Ausgabe: 6., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 160, Keyword: Bauleiter; Stres; Zeitmanagement, Fachschema: Bau / Bauberufe~Bauberuf~Hilfe / Lebenshilfe~Lebenshilfe~Management / Zeitmanagement~Manager / Zeitmanagement~Minuten-Manager~Zeitmanagement~Business / Management~Management~Bauberuf / Bauingenieur~Bauingenieur~Ingenieur / Bauingenieur~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen~Selbsthilfe und Persönlichkeitsentwicklung, Thema: Verstehen, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Management und Managementtechniken, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: expert verlag, Verlag: expert verlag, Verlag: expert verlag ein Imprint von Narr Francke Attempto Verlag, Länge: 216, Breite: 151, Höhe: 13, Gewicht: 272, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783816933700 9783816931256 9783816928461 9783816927082 9783816921653, eBook EAN: 9783816984771, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 16881329,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hahn, Claudia M.: Flexible ArbeitszeitFlexible Arbeitszeit , Zum Werk Mobile Arbeitswelten und die Digitalisierung des globalisierten Wettbewerbs zwingen Arbeitsgeberinnen und Arbeitgeber, hochflexibel auf Schwankungen zu reagieren. Gleichzeitig wird die Zeiterfassung Pflicht und greift regulierend ein. Flexible Arbeitszeitgestaltungen können nicht nur wirtschaftlichen Anforderungen der Arbeitgeberinnen und Arbeitgeber dienen, sondern auch den Wünschen der Arbeitnehmerinnen und Arbeitnehmer nach mehr Autonomie bei der Gestaltung ihrer individuellen Arbeitszeit gerecht werden. Passgenaue Arbeitszeitsysteme können die individuellen Wünsche der Beschäftigten und die betrieblichen Belange in Einklang bringen. Damit dies gelingt, werden in diesem Werk alle relevanten Gestaltungen vorgestellt und konkrete Umsetzungshinweise formuliert. Vorteile auf einen Blick Gesamtdarstellung der Flexibilisierungsmöglichkeiten Einbeziehung der Besonderheiten im öffentlichen Dienst Formulierungsvorschläge für Arbeitsverträge, Betriebsvereinbarungen und Tarifverträge Zur Neuauflage Neben der Einarbeitung neuer Rechtsprechung und der Überarbeitung der Muster ist die aktuell anstehende Pflicht zur Zeiterfassung aufgenommen worden. Neben der Darstellung des individualvertraglichen Rahmens (nebst ArbeitszeitG, TzBfG, AGB-Kontrolle) werden die tarifvertraglichen und betriebsverfassungsrechtlichen Regelungsmöglichkeiten behandelt. An flexiblen Arbeitszeitsystemen werden behandelt: Arbeitszeit mit variabler Vergütung, Arbeit auf Abruf, Bandbreitenregelungen, Mehrarbeit, Kurzarbeit, Cafeteria-Systeme, Jahresarbeitszeitvertrag, Blockarbeit, Freischichtsysteme, Arbeitsplatzteilung, qualifizierte Teilzeit, selbststeuernde Arbeitszeiten, mobile Arbeit, Telearbeit und Homeoffice. Zielgruppe Für die Anwaltschaft mit Tätigkeitsgebiet Arbeitsrecht, Personalverantwortliche in Unternehmen, Arbeitnehmervertretungen, Verbände und Gerichte. , Warnleuchten > Zusatzbeleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20240620, Produktform: Kartoniert, Autoren: Hahn, Claudia M., Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 282, Keyword: Abrufarbeit; Arbeitsplatzteilung; Arbeitszeitflexibilisierung; Gleitzeit; Homeoffice; Jahresarbeitszeit; Kurzarbeit; Mehrarbeit; Telearbeit; mobile Arbeit; variable Arbeitszeit, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitszeit / Flexible Arbeitszeit~Flexible Arbeitszeit, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Seitenanzahl: XVII, Seitenanzahl: 265, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 282 Blätter, Länge: 223, Breite: 141, Höhe: 23, Gewicht: 420, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **
-
Was ist die Grundschuld?
Die Grundschuld ist eine Form der Sicherheit, die von Kreditgebern wie Banken verwendet wird, um sich bei der Vergabe von Immobilienkrediten abzusichern. Sie wird in das Grundbuch eingetragen und dient als Pfandrecht für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Im Falle einer Zwangsvollstreckung kann die Bank die Immobilie verkaufen, um ihre Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist somit unabhängig vom Kreditverhältnis und kann auch für weitere Kredite genutzt werden. **
-
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
-
Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.